
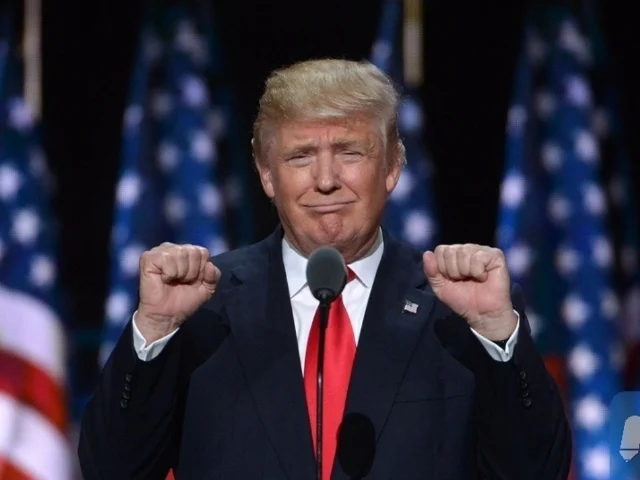
Cakrawala News – 07 Oktober 2026 | Presiden Amerika Serikat Donald Trump menyatakan tingkat inflasi tertentu dapat membantu membayar utang pemerintah yang telah melampaui 40 triliun dolar AS. Pernyataan itu muncul dalam wawancara bersama TIME dan langsung menarik perhatian karena inflasi biasanya dipandang sebagai persoalan ekonomi yang harus dikendalikan, bukan alat untuk meringankan beban utang. Trump sebut inflasi bisa bayar utang AS, bagaimana caranya? Ia tidak menjelaskan mekanisme spesifik yang dimaksud, sehingga publik dan pengamat pasar berusaha memahami dasar ekonomi di balik klaim tersebut.
Dalam ilmu ekonomi, gagasan itu dikenal sebagai inflating away the debt, yaitu kondisi ketika inflasi menggerus nilai riil utang yang sudah ada. Pemerintah AS memiliki utang dalam nilai nominal dolar yang wajib dibayar sesuai ketentuan surat utang. Ketika harga barang dan jasa naik, daya beli dolar menurun, sehingga jumlah utang yang sama memiliki nilai riil lebih kecil. Efek ini terutama relevan untuk utang berbunga tetap karena kewajiban pembayarannya sudah ditetapkan sejak awal penerbitan.
Ilustrasi Sederhana dan Rasio Utang terhadap GDP
Gambaran sederhananya dapat dilihat dari utang 100 dolar AS yang harus dibayar beberapa tahun kemudian. Jika harga-harga naik cukup tinggi selama periode tersebut, 100 dolar AS saat pembayaran memiliki daya beli lebih rendah dibandingkan ketika pemerintah menerbitkan utang. Pemerintah tetap membayar 100 dolar AS secara nominal, tetapi nilai ekonominya sudah tergerus oleh inflasi.
Inflasi juga dapat membuat nilai nominal pendapatan dan aktivitas ekonomi meningkat. Jika pertumbuhan ekonomi berjalan bersama kenaikan harga, nilai nominal Produk Domestik Bruto atau GDP ikut naik. Rasio utang terhadap GDP kemudian terlihat lebih rendah apabila pertumbuhan ekonomi nominal lebih cepat daripada pertumbuhan utang. Indikator ini penting karena kesehatan keuangan pemerintah tidak hanya dilihat dari jumlah utangnya, tetapi juga dari seberapa besar utang tersebut dibandingkan kemampuan ekonomi negara menghasilkan pendapatan.
Pemerintah dan sejumlah pejabat ekonomi AS sendiri telah menekankan pertumbuhan ekonomi sebagai salah satu cara memperbaiki posisi utang terhadap ukuran ekonomi. Namun, manfaat inflasi dapat berkurang ketika pemerintah harus membayar bunga lebih tinggi untuk menerbitkan utang baru. Investor biasanya meminta imbal hasil lebih besar ketika memperkirakan inflasi bertahan tinggi, karena mereka ingin mempertahankan nilai riil investasinya. Kondisi ini membuat biaya pembiayaan kembali utang lama menjadi semakin mahal.
Beban Bunga dan Tekanan pada Pasar Obligasi
Utang pemerintah AS telah menembus 40 triliun dolar AS untuk pertama kalinya pada Agustus 2026. Congressional Budget Office (CBO) memperkirakan pembayaran bunga bersih pemerintah AS mencapai sekitar 1 triliun dolar AS pada 2026. Angka itu diproyeksikan meningkat menjadi sekitar 2,1 triliun dolar AS pada 2036 jika kondisi anggaran mengikuti proyeksi saat ini.
Beban bunga yang membesar membuat sebagian anggaran pemerintah tersedot untuk membayar kewajiban utang. Kondisi tersebut berpotensi mengurangi ruang pemerintah mengalokasikan dana ke program lain tanpa menambah utang atau meningkatkan penerimaan. Tekanan ini menjadi lebih besar ketika defisit tetap tinggi dan kebutuhan pembiayaan terus bertambah.
Pemerintah AS membiayai sebagian kebutuhannya dengan menerbitkan Treasury kepada investor. Ketika kebutuhan pembiayaan meningkat, jumlah surat utang yang ditawarkan ke pasar bertambah, sehingga pemerintah harus menarik minat investor dengan tingkat imbal hasil yang kompetitif. Pada 1 Oktober 2026, yield Treasury 10 tahun sempat mencapai sekitar 5,34 persen, level tertinggi sejak 2002.
Kenaikan yield juga menekan harga obligasi yang sudah beredar karena investor dapat memperoleh imbal hasil lebih tinggi dari penerbitan baru. Treasury menjadi acuan utama dalam menentukan biaya pendanaan di AS, sehingga pergerakan yield dapat merembet ke obligasi korporasi, saham, hingga berbagai produk kredit rumah tangga. Perusahaan mungkin menunda ekspansi, sementara rumah tangga dapat menunda pembelian yang membutuhkan pembiayaan besar.
Inflasi Aktual dan Ruang Fiskal yang Menyempit
Data yang ada menunjukkan inflasi AS belum sepenuhnya kembali ke target. Indeks harga belanja pribadi atau PCE AS pada Agustus 2026 masih berada di level 3,4 persen, di atas target Federal Reserve sebesar 2 persen. Artinya, inflasi memang masih tinggi, tetapi belum tentu cukup untuk memberi manfaat bersih bagi keuangan pemerintah, terutama jika bunga utang baru ikut naik.
CBO memperkirakan utang federal yang dipegang publik setara dengan 101 persen dari PDB pada 2026 dan dapat meningkat menjadi 120 persen pada 2036 berdasarkan proyeksi saat ini. Defisit tahunan juga diproyeksikan naik dari sekitar 1,9 triliun dolar AS pada 2026 menjadi 3,1 triliun dolar AS pada 2036.
Besarnya kewajiban tersebut membuat pemerintah memiliki ruang lebih terbatas ketika menghadapi perlambatan ekonomi atau kebutuhan belanja mendadak. Jika pemerintah harus menambah utang saat biaya pinjaman sudah tinggi, beban bunga dapat meningkat lebih cepat. Karena itu, perkembangan utang AS menjadi salah satu faktor yang terus diperhatikan investor ketika menilai arah pasar obligasi dan kondisi ekonomi global.
Pernyataan Trump sebut inflasi bisa bayar utang AS, bagaimana caranya? tetap menjadi pertanyaan terbuka karena mekanisme yang dimaksud tidak dirinci. Yang jelas, inflasi dapat menggerus nilai riil utang, tetapi dampaknya tidak gratis. Kenaikan harga menekan daya beli masyarakat, sementara bunga utang baru yang lebih mahal berpotensi menghapus manfaat tersebut.
Ke depan, pasar akan mencermati kombinasi pertumbuhan ekonomi nominal, laju inflasi, dan kebijakan suku bunga The Fed. Ketiga faktor itu akan menentukan apakah rasio utang terhadap GDP benar-benar membaik atau justru memburuk ketika biaya pembiayaan tetap tinggi.